Domain frequenzabhängig.de kaufen?
Wir ziehen mit dem Projekt
frequenzabhängig.de um.
Sind Sie am Kauf der Domain
frequenzabhängig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frequenzabhängig.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **


Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Johansson:Dynamische Schwingungen, Fachbücher von Sven-Åke JohanssonIn Kooperation mit der Edition MusikTexte steht Sven-Åke Johansson einzigartig da in einer Zwischenposition zwischen Free Music, klassischem Swing-Jazz, Experiment, Komposition, Musikperformance, musikalischem Bühnenspiel, Sprach-/Sprech-/Singkunst und bildender Kunst. Das vorliegende Buch ist eine umfangreiche Zusammenstellung nicht nur der Kompositionen und der realisierten sowie nicht realisierten Konzepte, sondern auch der erläuternden Zeichnungen, der Skizzen und vielseitigen Texte des 1943 in Mariestad geborenen schwedischen Musikers. Da in seiner künstlerischen Praxis die Grenzen zwischen den einzelnen Gattungen fliessend sind, wurde auf eine Schwerpunktbildung unterschiedlicher Textsorten verzichtet. Während sich Johanssons Musik zwischen akustischen Readymades, Bruitismus, Solostücken, freien Formationen, Jazz-Combos und Musiktheater auffächert, ist auch einem Grossteil seiner Texte schwerlich eine abgezirkelte Identität zuzuschreiben. So sind Werktexte, die Kompositionen und Konzepte erläutern, zugleich eigensinnige sprachpoetische Formungen. Lyrik und Aphorismen haben sich zu Liedtexten entwickelt, aber auch andersherum: Stimmliche Deklamationen, die im instrumentalen Instant Composing auftauchen, finden eine fixierte Form als eigenständige Poesie. Die lebendige Durchmischung aus unterschiedlichem Material, die dieses Buch anbietet, wird jedoch nicht ungeordnet, sondern in thematischen Verklammerungen präsentiert. Das Buch ist ein Künstlerbuch und ein kuratierter Materialband, eine umfangreiche Dokumentation der Kompositionen und musikalischen Konzepte sowie der relevanten Texte von Sven-Åke Johansson. Hinzu kommen eine Reihe von Interviews, die nicht nur seinen eigenwilligen Denk- und Sprachduktus abbilden, sondern vielfältige Erläuterungen zu einem Grossteil der im Buch enthaltenen Kompositionen und Stücke bereitstellen. Das Material wurde von Thomas Groetz und Bastian Zimmermann gesichtet und vorbereitet.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resonanz / Resonance, Fachbücher von Simone HeilgendorffDas Buch "Resonanz / Resonance" von Simone Heilgendorff bietet eine tiefgehende Analyse der kulturellen Praxis und der performativen Aspekte zeitgenössischer (Kunst-)Musik. Es richtet sich an Fachleute und Interessierte im Bereich Kunst, Musik und Design und beleuchtet die Wechselwirkungen zwischen diesen Disziplinen. Durch eine interdisziplinäre Herangehensweise werden sowohl theoretische als auch praktische Perspektiven auf die zeitgenössische Musik vermittelt. Die Autorin untersucht, wie kulturelle Praktiken in der Musikgestaltung und -aufführung zum Ausdruck kommen und welche Bedeutung sie für die Rezeption von Kunstmusik haben. Das Buch ist in deutscher und englischer Sprache verfasst und bietet somit eine breite Zugänglichkeit für ein internationales Publikum. Mit 272 Seiten bietet es eine umfassende Grundlage für das Verständnis der aktuellen Entwicklungen in der Kunstmusik.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
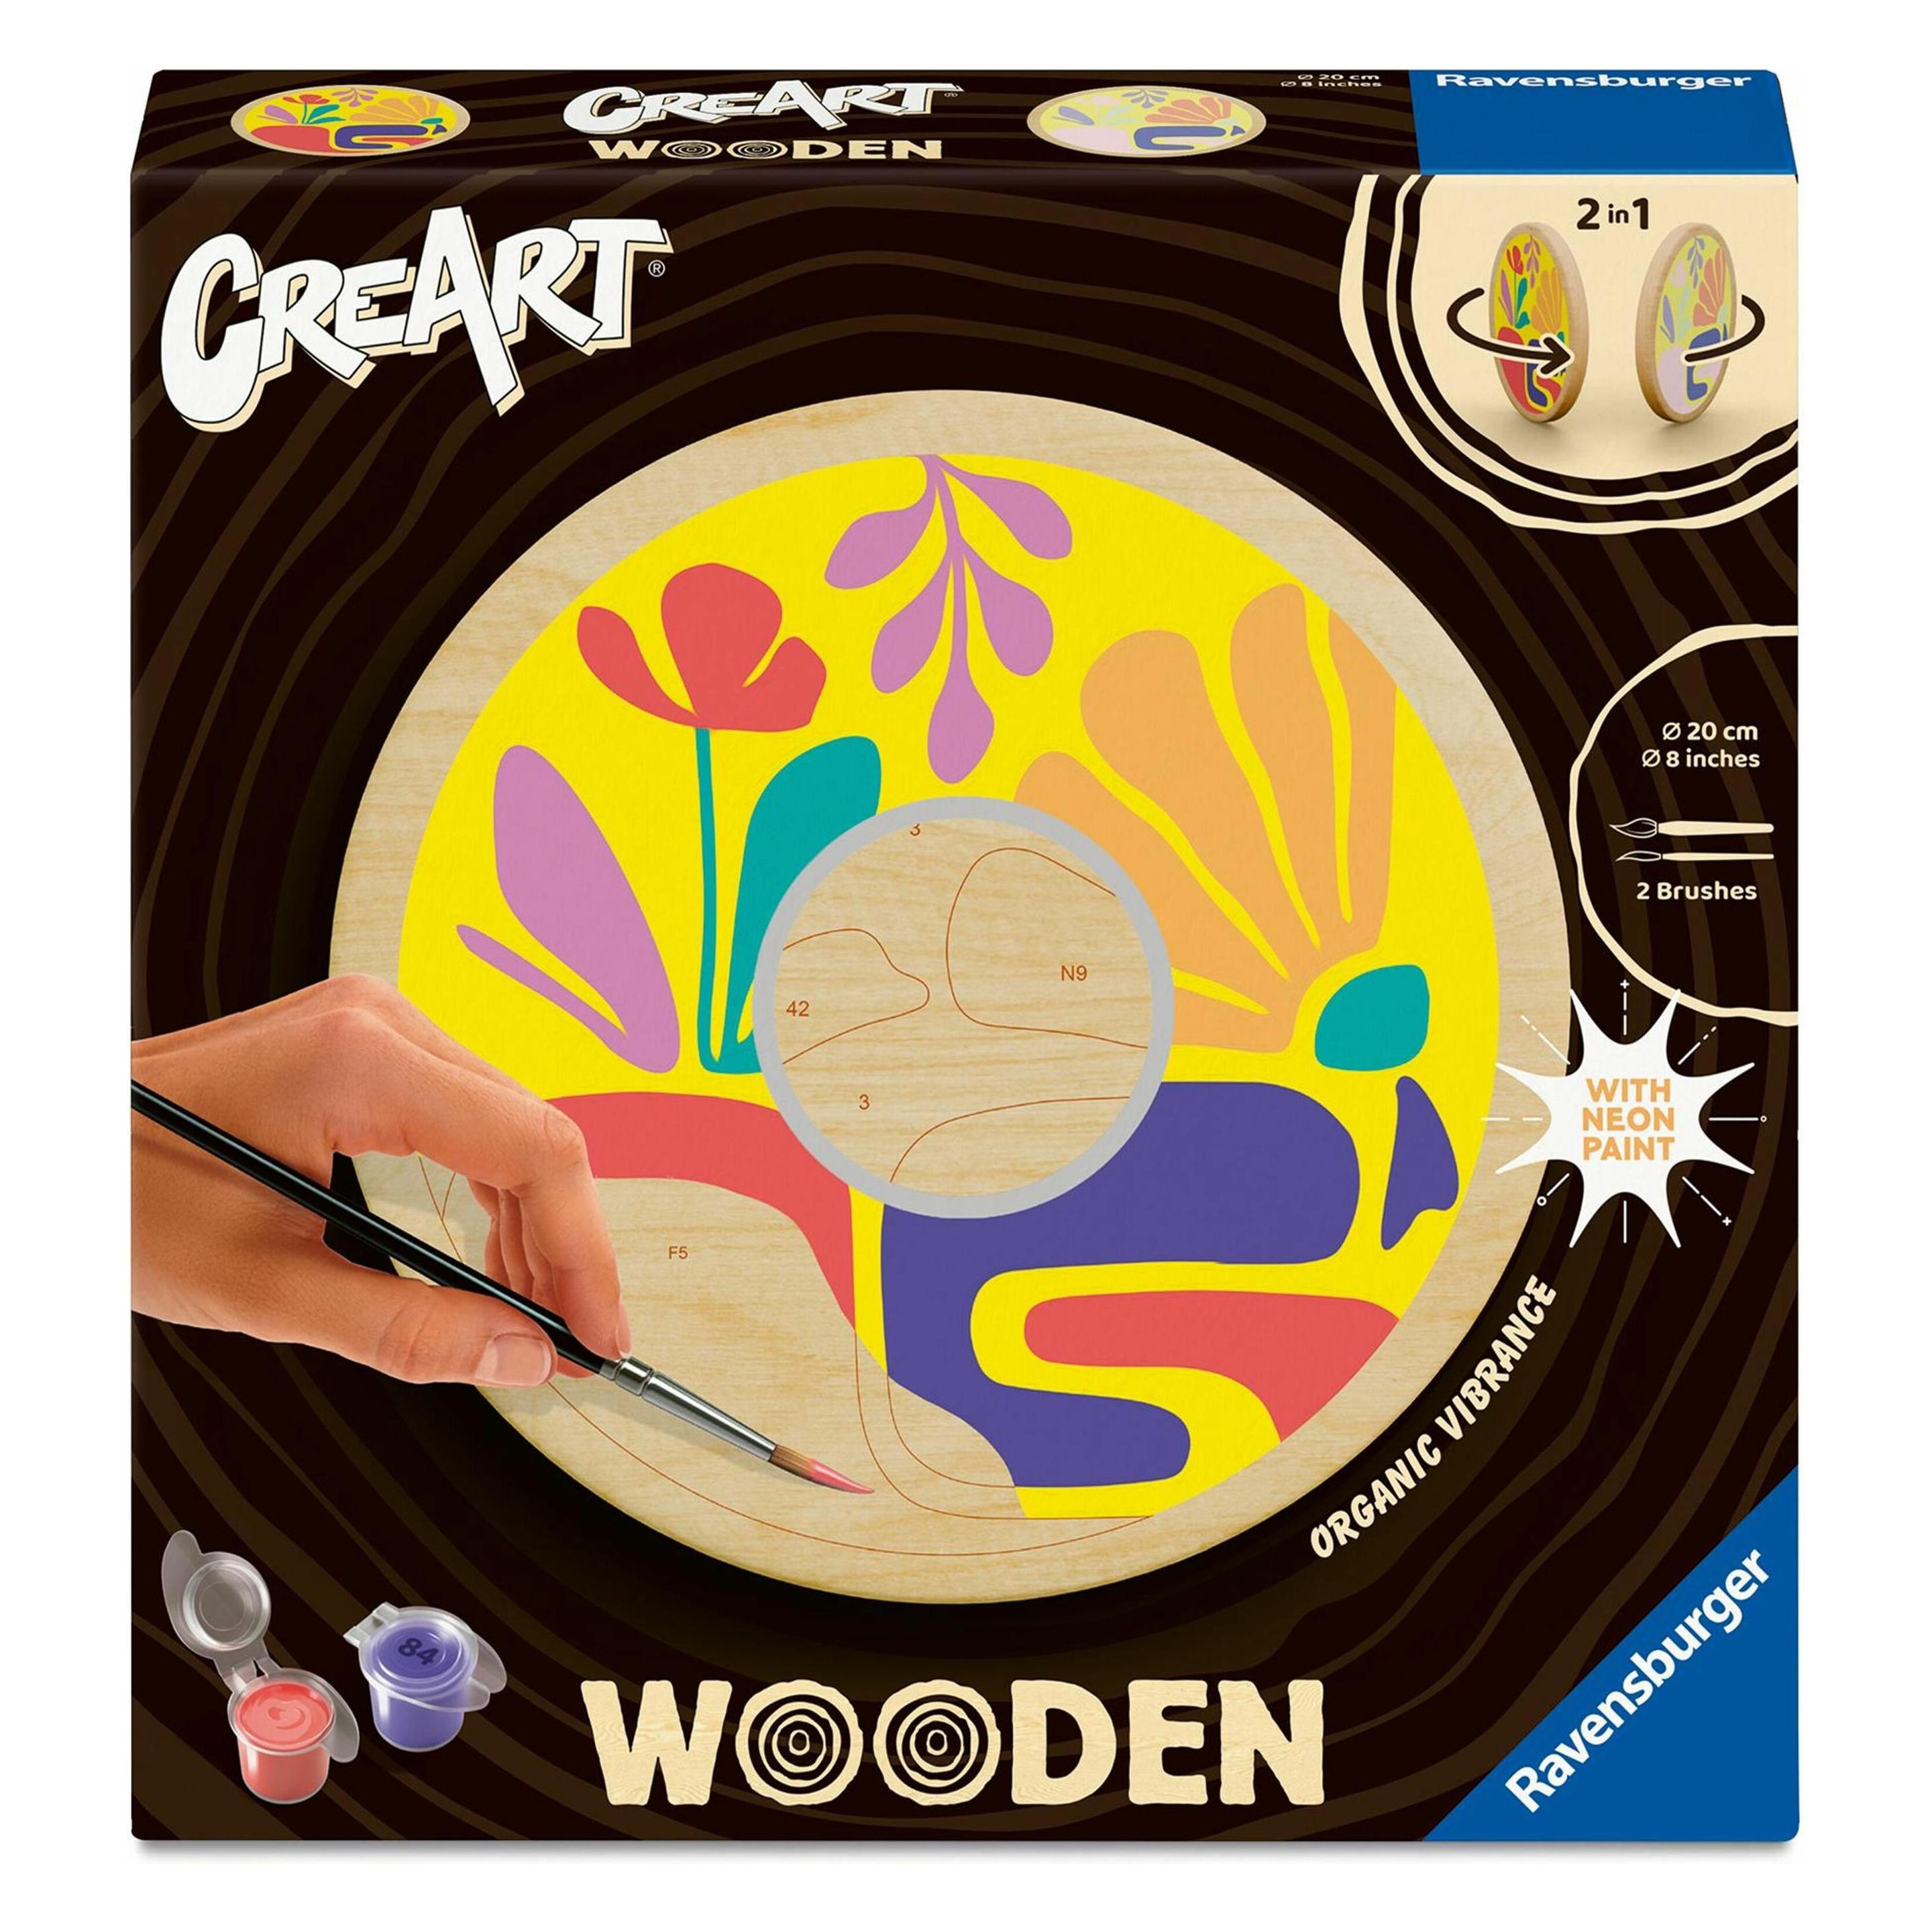
Ravensburger CreArt Wooden - Organische SchwingungenMit dem CreArt Malen nach Zahlen Set „Organische Schwingungen“ von Ravensburger entsteht ein Kunstwerk auf einer hochwertigen Holz-Maltafel. Dieses Set ist für alle Kreativen ab 12 Jahren geeignet und bietet eine entspannende Auszeit vom Alltag. Dieses Set enthält: 1x beidseitig bedruckte Holz-Maltafel (Ø 20 cm) 1x Set Acrylfarben in wiederverschließbaren Näpfchen 2x Holzpinsel in verschiedenen Stärken 1x Vorlageblatt 1x praktischer Aufhänger Das Malen-nach-Zahlen-Prinzip wird hier auf ein natürliches Material übertragen. Die Maltafel aus FSC-zertifiziertem Holz ist beidseitig mit dem Motiv „Organische Schwingungen“ bedruckt, sodass zwei Gestaltungsmöglichkeiten zur Verfügung stehen. Die nummerierten Felder werden einfach mit den passenden, auf Wasser basierenden Acrylfarben ausgemalt. Dank der beiden Pinsel in unterschiedlichen Stärken lassen sich sowohl größere Flächen als auch feine Details präzise gestalten. Die Farben sind geruchsneutral und trocknen schnell. Nach der Fertigstellung kann das fertige Bild mit dem beiliegenden Aufhänger direkt als Dekoration an der Wand platziert werden.15,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
-
Johansson:Dynamische Schwingungen, Fachbücher von Sven-Åke JohanssonIn Kooperation mit der Edition MusikTexte steht Sven-Åke Johansson einzigartig da in einer Zwischenposition zwischen Free Music, klassischem Swing-Jazz, Experiment, Komposition, Musikperformance, musikalischem Bühnenspiel, Sprach-/Sprech-/Singkunst und bildender Kunst. Das vorliegende Buch ist eine umfangreiche Zusammenstellung nicht nur der Kompositionen und der realisierten sowie nicht realisierten Konzepte, sondern auch der erläuternden Zeichnungen, der Skizzen und vielseitigen Texte des 1943 in Mariestad geborenen schwedischen Musikers. Da in seiner künstlerischen Praxis die Grenzen zwischen den einzelnen Gattungen fliessend sind, wurde auf eine Schwerpunktbildung unterschiedlicher Textsorten verzichtet. Während sich Johanssons Musik zwischen akustischen Readymades, Bruitismus, Solostücken, freien Formationen, Jazz-Combos und Musiktheater auffächert, ist auch einem Grossteil seiner Texte schwerlich eine abgezirkelte Identität zuzuschreiben. So sind Werktexte, die Kompositionen und Konzepte erläutern, zugleich eigensinnige sprachpoetische Formungen. Lyrik und Aphorismen haben sich zu Liedtexten entwickelt, aber auch andersherum: Stimmliche Deklamationen, die im instrumentalen Instant Composing auftauchen, finden eine fixierte Form als eigenständige Poesie. Die lebendige Durchmischung aus unterschiedlichem Material, die dieses Buch anbietet, wird jedoch nicht ungeordnet, sondern in thematischen Verklammerungen präsentiert. Das Buch ist ein Künstlerbuch und ein kuratierter Materialband, eine umfangreiche Dokumentation der Kompositionen und musikalischen Konzepte sowie der relevanten Texte von Sven-Åke Johansson. Hinzu kommen eine Reihe von Interviews, die nicht nur seinen eigenwilligen Denk- und Sprachduktus abbilden, sondern vielfältige Erläuterungen zu einem Grossteil der im Buch enthaltenen Kompositionen und Stücke bereitstellen. Das Material wurde von Thomas Groetz und Bastian Zimmermann gesichtet und vorbereitet.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resonanz / Resonance, Fachbücher von Simone HeilgendorffDas Buch "Resonanz / Resonance" von Simone Heilgendorff bietet eine tiefgehende Analyse der kulturellen Praxis und der performativen Aspekte zeitgenössischer (Kunst-)Musik. Es richtet sich an Fachleute und Interessierte im Bereich Kunst, Musik und Design und beleuchtet die Wechselwirkungen zwischen diesen Disziplinen. Durch eine interdisziplinäre Herangehensweise werden sowohl theoretische als auch praktische Perspektiven auf die zeitgenössische Musik vermittelt. Die Autorin untersucht, wie kulturelle Praktiken in der Musikgestaltung und -aufführung zum Ausdruck kommen und welche Bedeutung sie für die Rezeption von Kunstmusik haben. Das Buch ist in deutscher und englischer Sprache verfasst und bietet somit eine breite Zugänglichkeit für ein internationales Publikum. Mit 272 Seiten bietet es eine umfassende Grundlage für das Verständnis der aktuellen Entwicklungen in der Kunstmusik.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resonanz, Fachbücher von Jean-Pierre WilsDie Zeit von Modernitätstheorien philosophisch-soziologischen Zuschnitts ist keineswegs abgelaufen, wie manchmal vermutet wird. Im Gegenteil - unsere Gegenwart scheint solche Theorien geradezu zu benötigen und nach ihnen zu verlangen. Die Suche nach einer Standortbestimmung und nach Orientierung mit Blick auf die Zukunft ist allgegenwärtig. Hartmut Rosa erhebt hier seine Stimme und mit seinem Buch "Resonanz. Eine Soziologie der Weltbeziehung" hat er eine umfassende Positionierung vorgenommen. Die Resonanz auf sein Resonanz-Buch war und ist enorm. Offenbar hat Rosa einen Nerv getroffen. Trotz ihres akademischen Gewichts hat diese Publikation eine grosse, über das Fachpublikum hinausgreifende Leserschaft gefunden. Wie nicht anders zu erwarten, hat Rosa Diskussionen ausgelöst, in denen sich das Für und Wider hinsichtlich seiner Thesen spiegeln. Dieses Buch liefert einen substanziellen Beitrag.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CALIDO Keramik-Thermoventilator, 1500W mit Automatischer OszillationDer Melchioni Family CALIDO Keramik-Thermoventilator bietet schnelle und effiziente Wärme mit Keramik-Heizelementen, die im Vergleich zu herkömmlichen Heizgeräten mehr Wärme bei geringerem Energieverbrauch liefern. Ideal für das He77,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.